How to Choose Best FD in 2026 -:- अपनी गाढ़ी कमाई को सुरक्षित रखते हुए उस पर गारंटीड रिटर्न पाने के लिए फिक्स्ड डिपॉजिट (FD) हमेशा से सबसे भरोसेमंद विकल्प रहा है। लेकिन क्या आप जानते हैं कि केवल सबसे ज्यादा ब्याज दर (Highest Interest Rate) देखकर एफडी चुनना कई बार नुकसानदेह साबित हो सकता है?
एक सही एफडी का चुनाव करते समय बैंक की सुरक्षा, डीआईसीजीसी (DICGC) इंश्योरेंस, समय से पहले निकासी के नियम और टैक्स स्लैब का ध्यान रखना बेहद जरूरी होता है। यहाँ जानिए कि अपने पैसों के लिए सबसे सही और सुरक्षित एफडी कैसे चुनें और कौन सा बैंक आपके लिए सबसे मुफीद रहेगा।
विभिन्न बैंकों और एफडी विकल्पों की तुलना
| बैंक का प्रकार | सामान्य नागरिकों की ब्याज दर | सीनियर सिटीजन ब्याज दर | सुरक्षा स्तर (DICGC इंश्योरेंस) | किसके लिए सबसे सही? |
| सरकारी बैंक (SBI, PNB, BOB) | 6.25% से 6.60% | 6.75% से 7.25% | ₹5 लाख तक पूरी गारंटी | इमरजेंसी फंड और उच्च सुरक्षा चाहने वालों के लिए |
| प्राइवेट बैंक (HDFC, ICICI, Axis) | 6.40% से 6.60% | 6.90% से 7.10% | ₹5 लाख तक पूरी गारंटी | आसान डिजिटल बैंकिंग और सामान्य बचत के लिए |
| स्मॉल फाइनेंस बैंक (AU, Suryoday, Unity) | 7.25% से 8.25% | 7.75% से 8.75% | ₹5 लाख तक पूरी गारंटी | ₹5 लाख से कम जमा पर अधिकतम रिटर्न पाने के लिए |
| कॉरपोरेट NBFCs (Bajaj Finance, Shriram) | 7.50% से 8.15% | 8.00% से 8.65% | कोई बैंक इंश्योरेंस नहीं (CRISIL AAA रेटिंग) | अतिरिक्त सरप्लस फंड पर ज्यादा ब्याज के लिए |
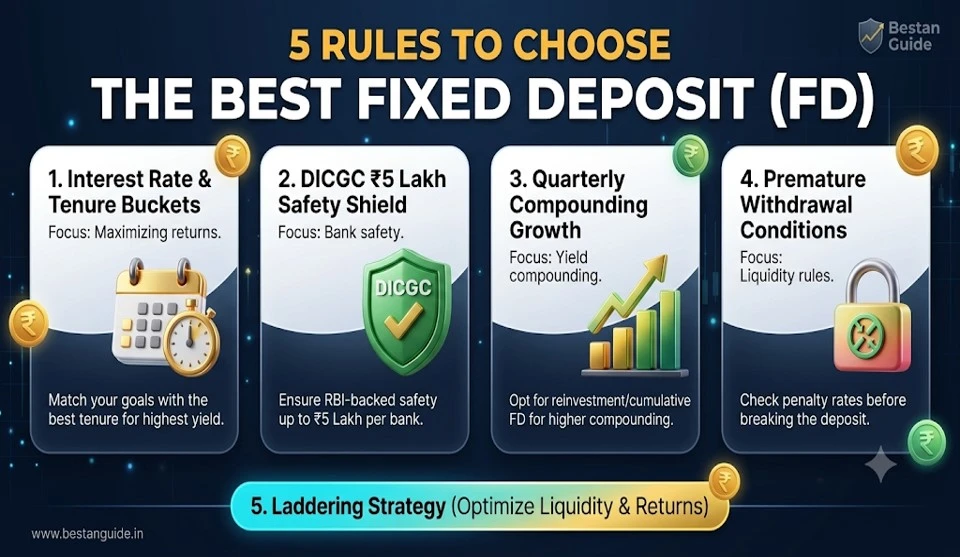
बेस्ट एफडी चुनते समय इन 5 बातों का रखें ध्यान (H2)
- स्पेशल टेन्योर बकेट्स (Special Tenure):- बैंक अक्सर 1 साल या 5 साल के मुकाबले गैर-पारंपरिक दिनों (जैसे 400 दिन, 444 दिन या 666 दिन) वाली एफडी पर 0.25% से 0.50% तक ज्यादा ब्याज देते हैं।
- कंपाउंडिंग की फ्रीक्वेंसी:- हमेशा वह एफडी चुनें जिसमें ब्याज का कैलकुलेशन हर तिमाही (Quarterly Compounding) आधार पर हो। इससे मैच्योरिटी पर कुल रिटर्न बढ़ जाता है। (हर महीने थोड़ा-थोड़ा जमा करके कंपाउंडिंग का फायदा लेने के लिए हमारा [बैंक ऑफ इंडिया आरडी ब्याज दरें] लेख जरूर देखें)।
- प्रीमैच्योर विथड्रॉल पेनाल्टी:- यदि आपको समय से पहले पैसे निकालने की जरूरत पड़ सकती है, तो एफडी तोड़ने की पेनाल्टी (0.50% से 1.00%) पहले ही जांच लें।
- सीनियर सिटीजन लाभ:- यदि घर में 60 वर्ष या उससे अधिक उम्र के व्यक्ति हैं, तो उनके नाम पर एफडी कराने से 0.50% से 0.75% तक अतिरिक्त ब्याज मिलता है।
- रेगुलर इनकम जरूरत:- अगर आपको हर महीने पैसे चाहिए, तो नॉन-क्युमुलेटिव (Non-Cumulative) विकल्प चुनें, जहाँ हर महीने या तिमाही ब्याज सीधे आपके बैंक खाते में आता है।
DICGC ₹5 लाख सुरक्षा नियम क्या है
भारतीय रिज़र्व बैंक (RBI) की सहायक संस्था DICGC (Deposit Insurance and Credit Guarantee Corporation) के तहत देश के प्रत्येक बैंक में आपके ₹5 लाख तक के डिपॉजिट (मूलधन + ब्याज) का बीमा होता है।
- यह नियम सभी सरकारी बैंकों, प्राइवेट बैंकों और स्मॉल फाइनेंस बैंकों पर समान रूप से लागू होता है।
- यदि आप स्मॉल फाइनेंस बैंक में 8% से अधिक का उच्च ब्याज दर पाना चाहते हैं, तो एक ही बैंक में अपना कुल डिपॉजिट ₹5 लाख के भीतर ही रखें।
- आधिकारिक जमा सुरक्षा नियमों की पुष्टि के लिए आप भारतीय रिज़र्व बैंक (RBI) की आधिकारिक वेबसाइट पर दिशा-निर्देश देख सकते हैं।
एफडी लैडरिंग तकनीक:- लिक्विडिटी और ज्यादा रिटर्न का फॉर्मूला
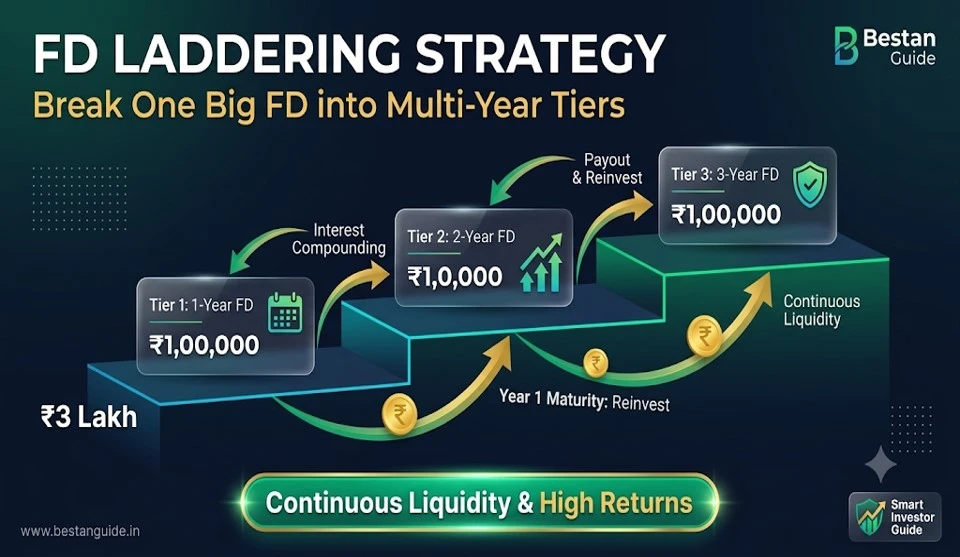
सारा पैसा एक ही एफडी में 5 साल के लिए लॉक करने के बजाय FD Laddering रणनीति अपनाएं:-
- मान लीजिए आपके पास ₹3,00,000 हैं।
- सारा पैसा एक जगह लगाने के बजाय:-
- भाग 1: ₹1,00,000 की 1 साल की एफडी करें।
- भाग 2: ₹1,00,000 की 2 साल की एफडी करें।
- भाग 3: ₹1,00,000 की 3 साल की एफडी करें।
- इससे हर साल आपकी एक एफडी मैच्योर होगी। यदि आपको पैसे की जरूरत है, तो आप इस्तेमाल कर सकते हैं, अन्यथा उसे दोबारा 3 साल के लिए रिन्यू कर सकते हैं। इससे एफडी तोड़ने की नौबत नहीं आती। (समय से पहले एफडी बंद करने के नियम जानने के लिए हमारा [एसबीआई एफडी क्लोजर गाइड] पढ़ें)।
एफडी पर टैक्स (TDS) के नियम और बचत के तरीके
- टीडीएस सीमा:- एक वित्तीय वर्ष में एफडी से होने वाली कुल ब्याज आय यदि ₹40,000 (सीनियर सिटीजन्स के लिए ₹50,000) से अधिक होती है, तो बैंक 10% टीडीएस काटता है।
- Form 15G और 15H:- यदि आपकी कुल सालाना आय टैक्स छूट सीमा के अंदर है, तो वित्तीय वर्ष की शुरुआत में ही बैंक में Form 15G (या वरिष्ठ नागरिकों के लिए 15H) जमा करें ताकि टीडीएस न कटे।
- टैक्स-सेविंग एफडी:- आयकर अधिनियम की धारा 80C के तहत टैक्स छूट पाने के लिए 5 साल की टैक्स-सेविंग एफडी करा सकते हैं, जिसमें 5 साल का अनिवार्य लॉक-इन होता है। (बेहतर लॉन्ग-टर्म वेल्थ बनाने के लिए आप हमारी [₹100 म्यूचुअल फंड एसआईपी] वाली शुरुआती गाइड भी देख सकते हैं)।
अक्सर पूछे जाने वाले सवाल – FAQs
Q1. क्या स्मॉल फाइनेंस बैंक में एफडी कराना पूरी तरह सुरक्षित है?
उत्तर: हाँ, स्मॉल फाइनेंस बैंक भी आरबीआई से मान्यता प्राप्त होते हैं और इनमें भी DICGC के तहत ₹5,00,000 तक की जमा पूंजी पूरी तरह सुरक्षित और बीमित होती है।
Q2. क्युमुलेटिव (Cumulative) और नॉन-क्युमुलेटिव (Non-Cumulative) एफडी में क्या अंतर है?
उत्तर: क्युमुलेटिव एफडी में ब्याज मूलधन में जुड़ता रहता है और मैच्योरिटी पर एक साथ मिलता है (ज्यादा रिटर्न)। नॉन-क्युमुलेटिव में ब्याज नियमित अंतराल (मासिक या त्रैमासिक) पर आपके बैंक खाते में भेजा जाता है।
Q3. क्या एफडी पर इमरजेंसी में लोन लिया जा सकता है?
उत्तर: हाँ, अधिकांश बैंक आपकी जमा एफडी राशि का 90% से 95% तक तुरंत ओवरड्राफ्ट या लोन के रूप में बहुत कम ब्याज दर पर उपलब्ध करा देते हैं।
डिस्क्लेमर:- यह जानकारी केवल सामान्य वित्तीय शिक्षा के लिए है। Bestan Guide किसी बैंक का आधिकारिक प्रतिनिधि नहीं है। एफडी ब्याज दरों और नियमों में बदलाव संभव हैं, इसलिए निवेश करने से पहले संबंधित बैंक की आधिकारिक वेबसाइट या शाखा से पुष्टि अवश्य करें।