5 Tips to Get Your Personal Loan Approved- क्या आपको तुरंत फंड की जरूरत है? क्या आप चाहते हैं कि आपका पर्सनल लोन बिना किसी रुकावट के पास हो जाए? पर्सनल लोन एक अनसिक्योर्ड लोन होता है। इसमें बैंक बिना किसी गारंटी के पैसे देते हैं। इसलिए बैंक आवेदन की जांच बहुत सख्ती से करते हैं। जरा सी गलती होने पर बैंक लोन खारिज कर देते हैं। एक बार आवेदन खारिज होने पर सिबिल स्कोर भी गिर जाता है। यहाँ 5 आसान टिप्स दिए गए हैं। इनका पालन करके आप अपना पर्सनल लोन आसानी से पास करा सकते हैं।
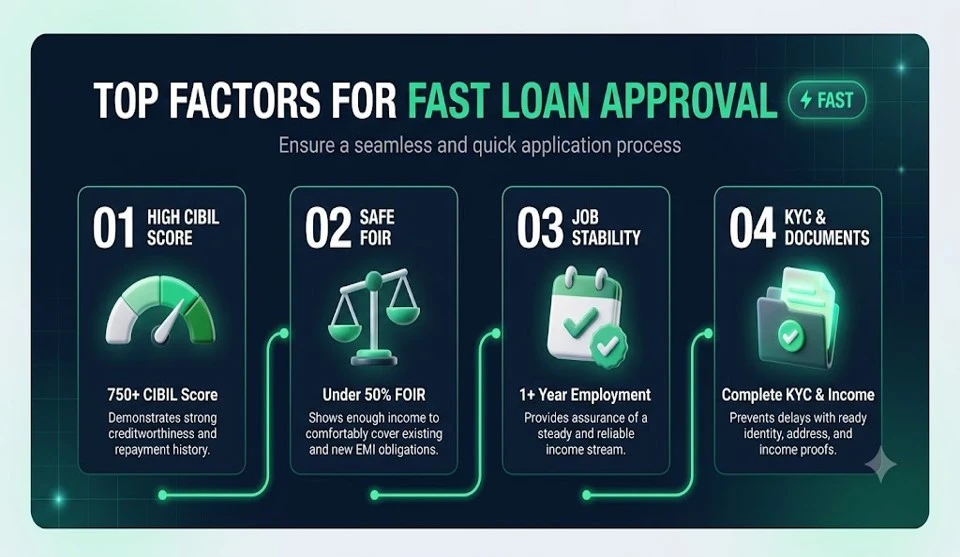
पर्सनल लोन अप्रूवल के 5 मुख्य नियम
| नियम / टिप्स | बैंक की अपेक्षा | इसका सीधा फायदा |
| 1. सिबिल स्कोर | 750 या उससे अधिक | कम ब्याज और तुरंत मंजूरी |
| 2. FOIR सीमा | सैलरी का 40% से 50% | रीपेमेंट क्षमता पर भरोसा |
| 3. रोजगार स्थिरता | 1 साल से निरंतर नौकरी | नियमित आय का पक्का प्रमाण |
| 4. सिंगल एप्लीकेशन | एक समय में एक ही बैंक में आवेदन | सिबिल पर हार्ड इंक्वायरी से बचाव |
| 5. सही दस्तावेज | सही पैन, आधार और बैंक स्टेटमेंट | बिना रुकावट तेज वेरिफिकेशन |
1. अपना सिबिल (CIBIL) स्कोर 750 से ऊपर रखें
- पहला प्रभाव: बैंक सबसे पहले आपका क्रेडिट स्कोर जांचते हैं।
- अच्छा स्कोर: 750 से अधिक स्कोर होने पर बैंक आपको सुरक्षित ग्राहक मानते हैं।
- ब्याज में छूट: मजबूत सिबिल होने पर बैंक कम ब्याज दर पर ज्यादा लोन देते हैं।
- गलतियां सुधारें: आवेदन से पहले अपनी सिबिल रिपोर्ट देखें। यदि कोई पुराना बकाया गलत दिख रहा है, तो उसे ठीक कराएं। (सिबिल स्कोर कम होने पर विकल्पों के लिए हमारा [लो सिबिल स्कोर लोन ऐप्स] गाइड पढ़ें)।
2. अपनी मौजूदा ईएमआई 40% के अंदर रखें (FOIR नियम)
- आय और कर्ज का अनुपात: बैंक देखते हैं कि आपकी सैलरी का कितना हिस्सा पुरानी किश्तों में जा रहा है।
- 50% का नियम: आपकी कुल ईएमआई आपकी इन-हैंड सैलरी के 50% से ज्यादा नहीं होनी चाहिए।
- पुराना कर्ज खत्म करें: यदि कोई छोटा क्रेडिट कार्ड बिल या लोन चल रहा है, तो उसे पहले चुका दें। इससे आपकी लोन पात्रता बढ़ जाती है। (एक साथ कई लोन के नियमों को समझने के लिए हमारा [एक साथ कितने पर्सनल लोन ले सकते हैं] लेख देखें)।
3. एक साथ कई बैंकों में अप्लाई करने से बचें
- क्रेडिट हंग्री न दिखें: कई लोग एक साथ 4-5 बैंकों में लोन का फॉर्म भर देते हैं।
- हार्ड इंक्वायरी का नुकसान: हर बैंक आपके सिबिल की जांच करता है। इससे रिकॉर्ड में कई हार्ड इंक्वायरी दर्ज हो जाती हैं।
- लोन रिजेक्शन का खतरा: बार-बार जांच होने से सिबिल स्कोर गिरता है और बैंक आवेदन खारिज कर देते हैं। हमेशा पात्रता जांचने के बाद किसी एक ही बैंक में आवेदन करें।
4. नौकरी और आय की स्थिरता दिखाएं
- लगातार काम का अनुभव: बैंक उन लोगों को पसंद करते हैं जो कम से कम 6 महीने से एक ही कंपनी में काम कर रहे हों।
- कुल कार्य अनुभव: आपका कुल कामकाजी अनुभव कम से कम 1 से 2 साल होना चाहिए।
- सैलरी अकाउंट का उपयोग: जिस बैंक में आपकी हर महीने सैलरी आती है, उसी बैंक में पहले आवेदन करें। वहां पहले से प्री-एप्रूव्ड लोन मिलने की संभावना ज्यादा होती है।
5. सभी दस्तावेज सही और अपडेट रखें
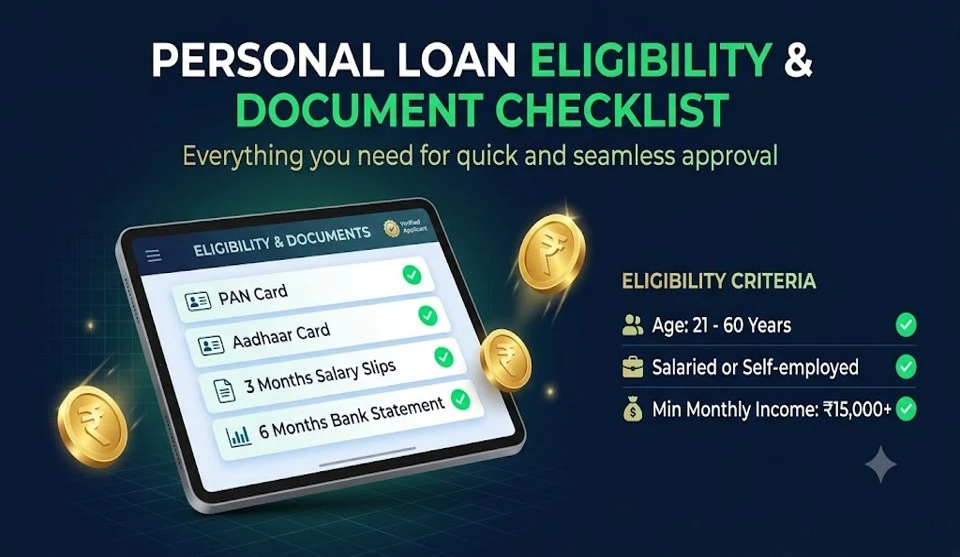
- केवाईसी रिकॉर्ड: आधार कार्ड और पैन कार्ड में नाम, पता और जन्मतिथि एक जैसी होनी चाहिए।
- ताजा बैंक स्टेटमेंट: पिछले 3 से 6 महीने का वेतन खाता स्टेटमेंट तैयार रखें। इसमें सैलरी क्रेडिट साफ दिखनी चाहिए।
- सही लोन राशि मांगें: अपनी आय से बहुत ज्यादा राशि मांगने पर भी लोन खारिज हो जाता है। अपनी जरूरत के अनुसार ही लोन राशि चुनें। (यदि आप भविष्य में लोन जल्दी चुकाना चाहते हैं, तो हमारा [पर्सनल लोन जल्दी बंद करने का तरीका] लेख पढ़ें)।
ऋण स्वीकृति और पारदर्शिता से जुड़े आधिकारिक नियमों के लिए आप भारतीय रिज़र्व बैंक (RBI) की आधिकारिक वेबसाइट पर दिशा-निर्देश देख सकते हैं।
अक्सर पूछे जाने वाले सवाल – FAQs
Q1. पर्सनल लोन पास होने में कितना समय लगता है?
उत्तर: प्री-एप्रूव्ड मामलों में 2 घंटे में और सामान्य मामलों में दस्तावेज सत्यापन के बाद 24 से 48 घंटे में पैसा खाते में आ जाता है।
Q2. क्या कम सिबिल स्कोर पर लोन मिल सकता है?
उत्तर: हाँ, लेकिन इसके लिए आपको को-एप्लिकेंट जोड़ना होगा या फिर गोल्ड लोन का सहारा लेना पड़ सकता है।
Q3. अगर लोन खारिज हो जाए तो दोबारा कब अप्लाई करना चाहिए?
उत्तर: एक बार आवेदन खारिज होने पर कम से कम 3 से 6 महीने रुकें। इस दौरान अपना सिबिल स्कोर सुधारें और फिर अप्लाई करें।
डिस्क्लेमर: यह जानकारी केवल सामान्य वित्तीय साक्षरता और शिक्षा के लिए है। Bestan Guide किसी भी बैंक का आधिकारिक प्रतिनिधि नहीं है। लोन स्वीकृति और ब्याज दरें बैंक के नियमों और आपकी पात्रता पर निर्भर करती हैं। आवेदन से पहले संबंधित बैंक की आधिकारिक शाखा या पोर्टल से पुष्टि अवश्य करें।