How To Close Your Personal Loan Early -:- क्या आपके पास अतिरिक्त बचत आ गई है? क्या आप अपना पर्सनल लोन समय से पहले बंद करना चाहते हैं?
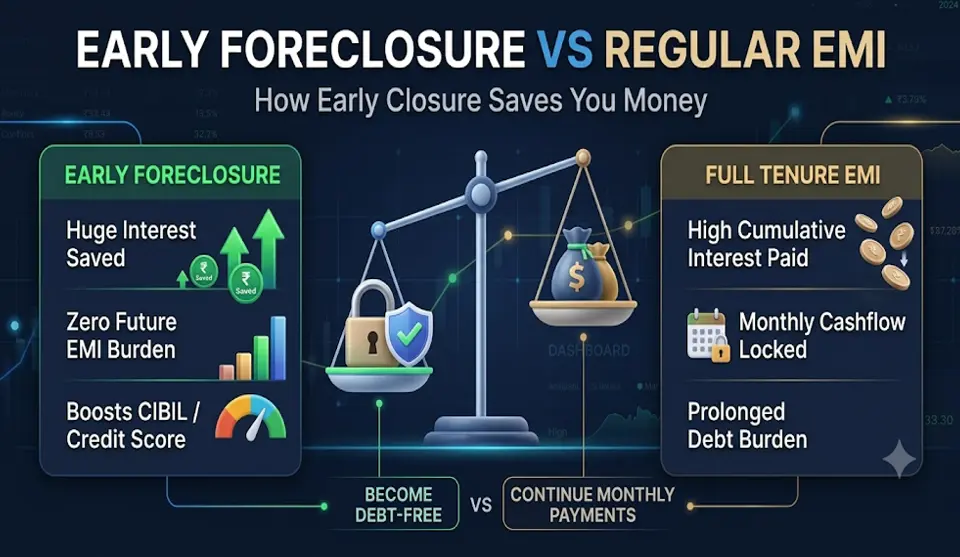
लोन को समय से पहले चुकाने को फोरक्लोज़र (Foreclosure) कहते हैं। इससे आपको हर महीने ईएमआई नहीं भरनी पड़ती है। साथ ही हजारों रुपये के ब्याज की बचत भी होती है।
हालांकि लोन बंद करने से पहले कुछ नियम जानना जरूरी है। इसमें फोरक्लोज़र चार्ज और एनओसी (NOC) के नियम शामिल हैं।
यहाँ पर्सनल लोन जल्दी बंद करने का पूरा तरीका विस्तार से समझें।
पर्सनल लोन प्री-पेमेंट और फोरक्लोज़र की तुलना
| पैरामीटर | पार्ट प्री-पेमेंट (Part Pre-payment) | फुल फोरक्लोज़र (Full Foreclosure) |
| प्रक्रिया | लोन का केवल कुछ हिस्सा चुकाना | पूरा बकाया मूलधन एक साथ चुकाना |
| ईएमआई असर | ईएमआई या लोन की अवधि घटती है | ईएमआई पूरी तरह समाप्त हो जाती है |
| लॉक-इन समय | 6 से 12 महीने बाद अनुमति मिलती है | 6 से 12 ईएमआई के बाद अनुमति मिलती है |
| लागू शुल्क | बकाया राशि पर 2% से 3% शुल्क | बकाया राशि पर 2% से 4% + GST |
| दस्तावेज़ | नई ईएमआई का रसीद पत्र | नो ड्यूज सर्टिफिकेट (NOC / NDC) |
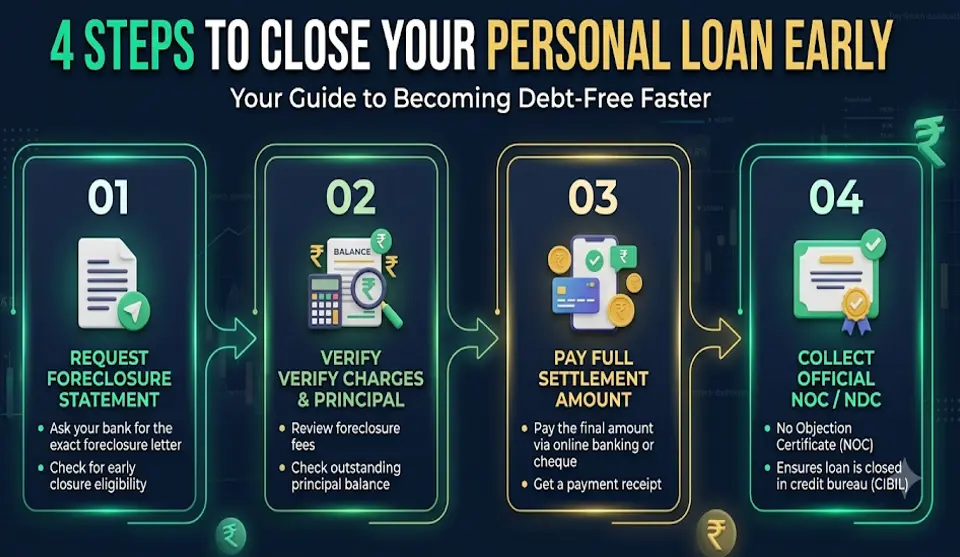
पर्सनल लोन समय से पहले बंद करने के 5 आसान स्टेप्स
- फोरक्लोज़र स्टेटमेंट मांगें:-
- अपने बैंक या एनबीएफसी शाखा में जाएं।
- बैंक से आधिकारिक फोरक्लोज़र स्टेटमेंट की मांग करें।
- इसमें बकाया मूलधन और अंतिम ब्याज लिखा होता है।
- लागू शुल्कों की जांच करें:-
- बैंक के प्री-क्लोज़र चार्ज की जांच करें।
- इस पर लगने वाले जीएसटी शुल्क को भी ठीक से देख लें।
- अंतिम भुगतान करें:-
- पूरी बकाया राशि का एकमुश्त भुगतान करें।
- आप नेट बैंकिंग, चेक या ड्राफ्ट से भुगतान कर सकते हैं।
- एनओसी (NOC) सर्टिफिकेट प्राप्त करें:-
- भुगतान के बाद रसीद तुरंत संभालकर रख लें।
- बैंक से 15 दिनों में No Dues Certificate (NOC) अवश्य लें।
- ऑटो-डेबिट (NACH) रद्द कराएं:-
- बैंक से ई-मैंडेट तुरंत बंद करने का अनुरोध करें।
- इससे अगले महीने बैंक खाते से ईएमआई नहीं कटेगी। (बचत खाते के ऑनलाइन प्रबंधन के लिए हमारा [जीरो बैलेंस बैंक अकाउंट्स] गाइड देखें)।
लोन जल्दी बंद करते समय इन 4 बातों का रखें ध्यान
- शुरुआती समय में बंद करें:- पर्सनल लोन में शुरुआत में ज्यादा ब्याज कटता है। इसलिए पहले 1-2 साल में लोन बंद करने पर ज्यादा फायदा होता है। आखिरी महीनों में बंद करने पर ज्यादा बचत नहीं होती।
- फ्लोटिंग बनाम फिक्स्ड ब्याज दर:- फ्लोटिंग रेट पर्सनल लोन पर कोई फोरक्लोज़र चार्ज नहीं लगता। लेकिन फिक्स्ड रेट लोन पर बैंक 2% से 4% शुल्क लेते हैं।
- इमरजेंसी फंड का इस्तेमाल न करें:- सारा पैसा लोन चुकाने में न लगाएं। आपातकालीन जरूरतों के लिए कुछ बचत बैंक में जरूर रखें। (आपातकालीन स्थिति में कर्ज नियमों को समझने के लिए हमारा [एक साथ कितने पर्सनल लोन ले सकते हैं] लेख पढ़ें)।
- सिबिल रिपोर्ट चेक करें:- लोन बंद होने के बाद सिबिल रिपोर्ट जरूर देखें। इसमें लोन स्टेटस ‘Closed’ दर्ज होना चाहिए। (यदि सिबिल स्कोर सुधारने के विकल्प देख रहे हैं, तो हमारा [लो सिबिल स्कोर लोन ऐप्स] गाइड पढ़ें)।
बैंक नियम और उपभोक्ता अधिकार
बैंकों को तय समय में एनओसी जारी करना अनिवार्य होता है। यह नियम भारतीय रिज़र्व बैंक के फेयर प्रैक्टिसेज कोड के तहत आता है। अधिक जानकारी के लिए आप भारतीय रिज़र्व बैंक (RBI) की आधिकारिक वेबसाइट देख सकते हैं।
अक्सर पूछे जाने वाले सवाल – FAQs
Q1. क्या लोन पहले बंद करने से सिबिल खराब होता है?
उत्तर: नहीं, इससे सिबिल स्कोर पर कोई बुरा असर नहीं पड़ता है। कर्ज खत्म होने से आपका क्रेडिट स्कोर मजबूत होता है।
Q2. नो ड्यूज सर्टिफिकेट (NOC) क्यों जरूरी है?
उत्तर: एनओसी इस बात का कानूनी सबूत है कि लोन पूरा चुकता हो गया है। भविष्य में कोई बैंक आपसे पैसे नहीं मांग सकता।
Q3. क्या बैंक सिक्योरिटी चेक वापस करता है?
उत्तर: हाँ, लोन बंद होने पर बैंक आपके पुराने सिक्योरिटी चेक रद्द करके वापस कर देता है।
डिस्क्लेमर:- यह जानकारी केवल सामान्य वित्तीय साक्षरता के लिए है। Bestan Guide किसी वित्तीय संस्थान का आधिकारिक प्रतिनिधि नहीं है। प्री-क्लोज़र शुल्क बैंकों के अनुसार अलग हो सकते हैं। इसलिए भुगतान से पहले अपनी बैंक शाखा से संपर्क करें।