Credit Card vs Personal Loan -:- अचानक पैसों की जरूरत पड़ने पर लोग अक्सर असमंजस में पड़ जाते हैं। क्या क्रेडिट कार्ड का इस्तेमाल करना सही है या पर्सनल लोन लेना चाहिए?
दोनों ही अनसिक्योर्ड लोन (Unsecured Loan) की श्रेणी में आते हैं। इनमें आपको कोई संपत्ति गिरवी नहीं रखनी होती है। लेकिन दोनों के ब्याज, नियम और इस्तेमाल का तरीका बिल्कुल अलग है।
गलत विकल्प चुनने से आप भारी कर्ज में फंस सकते हैं। सही विकल्प से आप हजारों रुपये का ब्याज बचा सकते हैं।
यहाँ जानिए दोनों के बीच मुख्य अंतर और आपके लिए सही विकल्प कौन सा है।
क्रेडिट कार्ड और पर्सनल लोन की सीधी तुलना
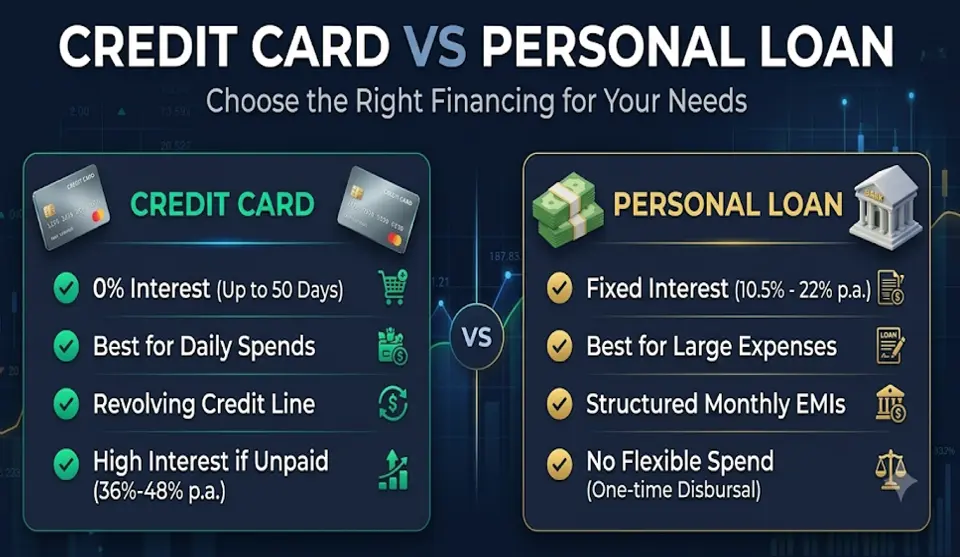
| पैरामीटर | क्रेडिट कार्ड (Credit Card) | पर्सनल लोन (Personal Loan) |
| फंड का प्रकार | रिवॉल्विंग क्रेडिट लाइन (Revolving Limit) | एकमुश्त राशि (Lump Sum Cash) |
| ब्याज दर | 36% से 45% प्रति वर्ष (बिल न चुकाने पर) | 10.5% से 22% प्रति वर्ष |
| ब्याज मुक्त अवधि | 45 से 50 दिन तक मुफ्त ब्याज | पहले दिन से ब्याज लगना शुरू होता है |
| भुगतान का तरीका | हर महीने बिल या मिनिमम देय राशि | तय मासिक ईएमआई (EMI) |
| अवधि (Tenure) | कोई निश्चित समय सीमा नहीं | 1 वर्ष से 5 वर्ष तक निश्चित अवधि |
| प्रोसेसिंग फीस | आमतौर पर शून्य (वार्षिक कार्ड फीस लागू) | 1% से 3% + GST (एकमुश्त) |
क्रेडिट कार्ड का चुनाव कब करना चाहिए
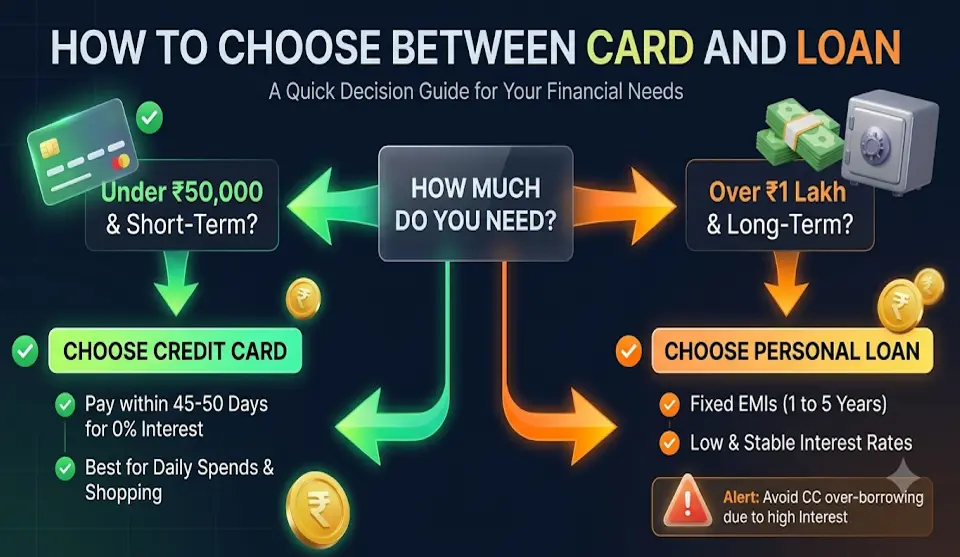
- छोटे खर्च और खरीदारी:- यदि आपको घरेलू सामान, गैजेट्स या शॉपिंग के लिए फंड चाहिए।
- तुरंत चुकाने की क्षमता:- यदि आप 45 दिनों के भीतर पूरा बिल चुका सकते हैं। समय पर भुगतान करने पर कोई ब्याज नहीं लगता है।
- रिवॉर्ड्स और कैशबैक:- नियमित खर्चों पर रिवॉर्ड पॉइंट्स, माइल्स और डिस्काउंट पाने के लिए।
- नो कॉस्ट ईएमआई विकल्प:- ऑनलाइन शॉपिंग पर 3 से 6 महीने की बिना ब्याज वाली ईएमआई के लिए। (क्रेडिट कार्ड से सीधे बैंक में पैसे ट्रांसफर के सुरक्षित तरीके जानने के लिए हमारा [क्रेडिट कार्ड टू बैंक अकाउंट ट्रांसफर] लेख पढ़ें)।
पर्सनल लोन का चुनाव कब करना चाहिए
- बड़ी रकम की जरूरत:- यदि आपको ₹1 लाख से लेकर ₹10 लाख या उससे अधिक का फंड चाहिए।
- लंबी अवधि में भुगतान:- जब आप 1 से 5 वर्षों के दौरान छोटी-छोटी किश्तों में पैसा चुकाना चाहते हैं।
- मेडिकल या शादी का खर्च:- अचानक आए भारी खर्च, इलाज या घर की मरम्मत के लिए पर्सनल लोन बेहतर है।
- सस्ता ब्याज दर:- क्रेडिट कार्ड की तुलना में पर्सनल लोन पर ब्याज दर काफी कम होती है।
- पुराने कर्ज का निपटारा:- महंगे कर्जों को एक जगह मिलाकर खत्म करने के लिए पर्सनल लोन सही विकल्प है। (यदि आपके ऊपर पहले से कर्ज है, तो हमारा [एक साथ कितने पर्सनल लोन ले सकते हैं] गाइड जरूर देखें)।
दोनों में से सिबिल (CIBIL) स्कोर के लिए कौन सा बेहतर है
- क्रेडिट कार्ड और क्रेडिट यूटिलाइजेशन:- कार्ड की लिमिट का 30% से अधिक इस्तेमाल करने पर सिबिल स्कोर तेजी से गिरता है।
- पर्सनल लोन और समय पर ईएमआई:- समय पर किश्त भरने से आपका क्रेडिट मिक्स और स्कोर बहुत मजबूत होता है।
- पेमेंट में देरी का नुकसान:- दोनों में से किसी का भी भुगतान चूकने पर सिबिल रिपोर्ट पर बुरा असर पड़ता है। (यदि आपका लोन पहले से चल रहा है और आप इसे समय से पहले बंद करना चाहते हैं, तो हमारा [पर्सनल लोन जल्दी बंद करने का तरीका] लेख पढ़ें)।
बैंकिंग नियमों और ब्याज दरों की आधिकारिक जानकारी के लिए आप भारतीय रिज़र्व बैंक (RBI) की आधिकारिक वेबसाइट पर दिशा-निर्देश देख सकते हैं।
अक्सर पूछे जाने वाले सवाल – FAQs
Q1. क्रेडिट कार्ड और पर्सनल लोन में कौन ज्यादा सस्ता है?
उत्तर: समय पर बिल भरने पर क्रेडिट कार्ड पूरी तरह मुफ्त है। लेकिन लंबी अवधि के लिए पर्सनल लोन का ब्याज बहुत सस्ता होता है।
Q2. क्या क्रेडिट कार्ड से एटीएम से कैश निकालना सही है?
उत्तर: नहीं, कार्ड से कैश निकालने पर पहले दिन से 3% से 4% मासिक ब्याज और भारी शुल्क लगता है।
Q3. क्या पर्सनल लोन को समय से पहले बंद किया जा सकता है?
उत्तर: हाँ, बैंक के फोरक्लोज़र नियमों के अनुसार आप तय समय से पहले भी लोन चुकता कर सकते हैं।
डिस्क्लेमर:- यह जानकारी केवल सामान्य वित्तीय साक्षरता और शिक्षा के लिए है। Bestan Guide किसी बैंक का आधिकारिक प्रतिनिधि नहीं है। ब्याज दरें, वार्षिक शुल्क और पात्रता बैंकों के नियमों के अनुसार बदल सकते हैं। आवेदन से पहले बैंक की आधिकारिक वेबसाइट से पुष्टि जरूर करें।