How To Invest in Bonds in India– फिक्स्ड रिटर्न, पूंजी की सुरक्षा और नियमित आय (Regular Income) की तलाश करने वाले निवेशकों के लिए बॉन्ड (Bonds) हमेशा से सबसे बेहतरीन साधन रहे हैं। शेयर बाजार के उतार-चढ़ाव से दूर रहकर अगर आप बैंक एफडी से बेहतर रिटर्न पाना चाहते हैं, तो सरकारी और कॉर्पोरेट बॉन्ड्स एक आदर्श विकल्प हैं।
आरबीआई के नियमों और सेबी (SEBI) द्वारा अधिकृत ऑनलाइन बॉन्ड प्लेटफॉर्म्स (OBPPs) के आने से अब आम रिटेल निवेशक भी मात्र ₹1,000 से ₹10,000 की शुरुआती पूंजी से सीधे सरकारी प्रतिभूतियों और उच्च-रेटेड कॉर्पोरेट बॉन्ड्स में निवेश कर सकते हैं।
यहाँ जानिए भारत में उपलब्ध बॉन्ड्स के प्रकार, ऑनलाइन निवेश की प्रक्रिया, सुरक्षा नियम और टैक्स के बारे में पूरी जानकारी।
भारत में बॉन्ड्स के मुख्य प्रकार और रिटर्न की तुलना
| बॉन्ड का प्रकार | औसत रिटर्न (Yield) | सुरक्षा स्तर (Safety) | न्यूनतम निवेश | किसके लिए उपयुक्त? |
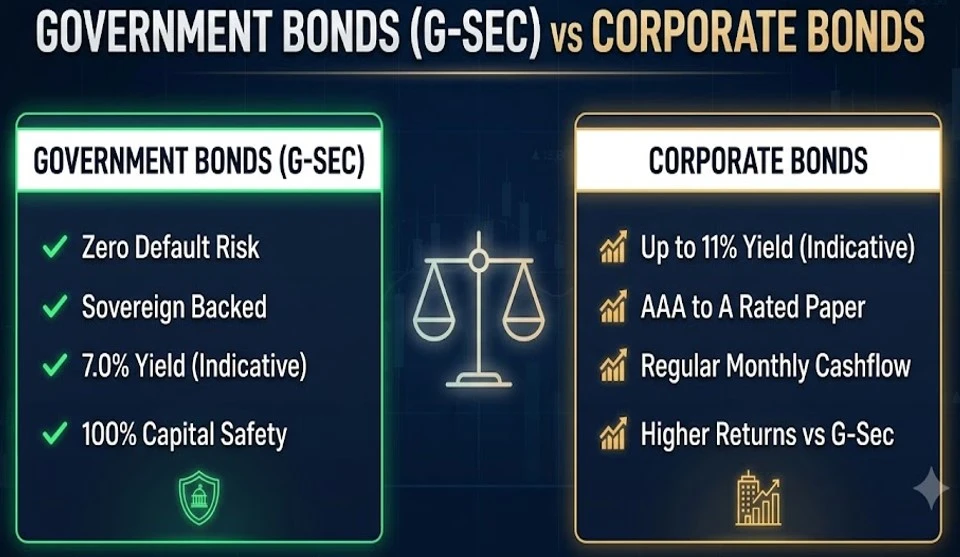
| सरकारी सिक्योरिटीज (G-Secs & T-Bills) | 6.80% – 7.20% | सॉवरेन गारंटी (शून्य डिफॉल्ट रिस्क) | ₹10,000 | 100% कैपिटल प्रोटेक्शन चाहने वालों के लिए |
| राज्य विकास ऋण (State Development Loans – SDL) | 7.15% – 7.50% | सॉवरेन स्तर की सुरक्षा | ₹10,000 | लंबी अवधि के लिए सुरक्षित गारंटीड रिटर्न |
| पब्लिक सेक्टर अंडरटेकिंग (PSU Bonds) | 7.25% – 7.75% | अत्यधिक सुरक्षित (AAA Rated) | ₹10,000 – ₹1 लाख | बैंक एफडी से बेहतर और स्थिर आय के लिए |
| कॉर्पोरेट बॉन्ड्स (NBFCs & Corporates) | 8.50% – 11.00% | क्रेडिट रेटिंग पर निर्भर (AAA से A) | ₹1,000 – ₹10,000 | अधिक ब्याज दर और नियमित कैश फ्लो के लिए |
भारत में ऑनलाइन बॉन्ड्स खरीदने के 3 सबसे आसान तरीके
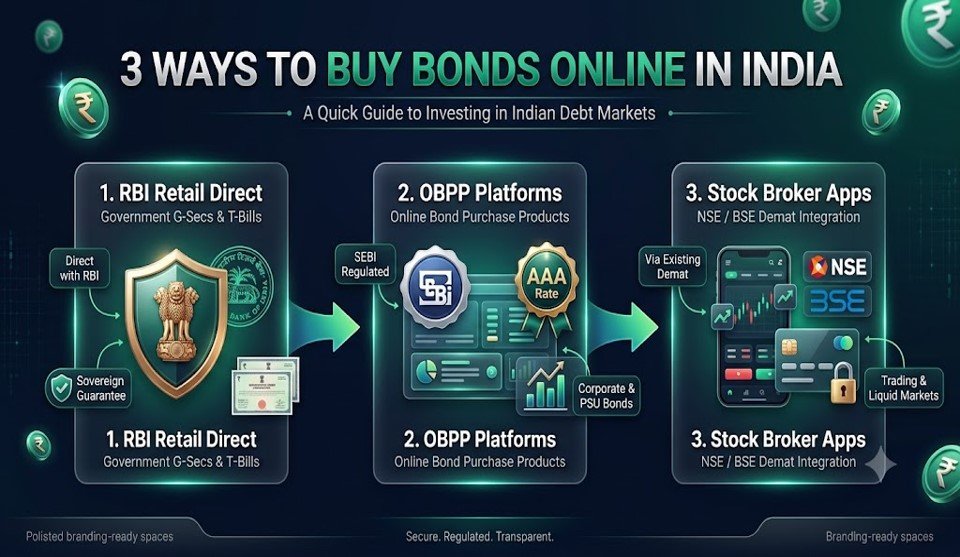
SEBI रजिस्टर्ड ऑनलाइन बॉन्ड प्लेटफॉर्म्स (OBPP Platforms):
- प्लेटफॉर्म्स: Wint Wealth, GoldenPi, Grip Invest, IndiaBonds आदि।
- प्रक्रिया: इन प्लेटफॉर्म्स पर फ्री अकाउंट बनाएं, पैन और बैंक केवाईसी पूरी करें। यहाँ आप विभिन्न कंपनियों के बॉन्ड्स, उनकी क्रेडिट रेटिंग, मैच्योरिटी और यील्ड (YTM) की तुलना करके यूपीआई या नेट बैंकिंग से सीधे बॉन्ड खरीद सकते हैं। खरीदे गए बॉन्ड्स सीधे आपके डीमैट खाते में ट्रांसफर हो जाते हैं।
RBI Retail Direct पोर्टल के जरिए (100% सरकारी बॉन्ड्स):
- भारतीय रिज़र्व बैंक के आधिकारिक RBI Retail Direct पोर्टल पर जाकर निशुल्क ‘Retail Direct Gilt (RDG)’ खाता खोलें।
- यहाँ आप बिना किसी ब्रोकरेज या कमीशन के केंद्र सरकार के बॉन्ड्स (G-Secs), ट्रेजरी बिल्स (T-Bills) और सॉवरेन गोल्ड बॉन्ड्स में सीधे निवेश कर सकते हैं। (सोने से जुड़े सरकारी बॉन्ड्स में निवेश समझने के लिए हमारा [सॉवरेन गोल्ड बॉन्ड ऑनलाइन खरीदें] गाइड देखें)।
स्टॉक ब्रोकर और डीमैट अकाउंट (NSE / BSE):
- अपने मौजूदा ब्रोकर ऐप (जैसे Zerodha, Groww, Angel One) में लॉगिन करें।
- ‘Bonds’ या ‘Debt’ सेक्शन में जाएं या सर्च बार में विशिष्ट बॉन्ड सिंबल खोजें। आप सेकेंडरी मार्केट से कभी भी चालू भाव पर बॉन्ड खरीद और बेच सकते हैं।
कॉर्पोरेट बॉन्ड्स चुनते समय इन 4 बातों का रखें ध्यान
- क्रेडिट रेटिंग (Credit Rating): कभी भी CRISIL, ICRA या CARE जैसी सेबी-पंजीकृत एजेंसियों द्वारा कम से कम ‘AA’ या ‘AAA’ रेटेड बॉन्ड में ही निवेश करें। ‘BBB’ या अनरेटेड बॉन्ड्स में अधिक ब्याज के लालच में डिफॉल्ट का जोखिम ज्यादा रहता है।
- यील्ड टू मैच्योरिटी (YTM): केवल कूपन रेट (सालाना ब्याज) न देखें, बल्कि बॉन्ड का वास्तविक YTM चेक करें। YTM यह दर्शाता है कि मैच्योरिटी तक बॉन्ड रखने पर आपको हर साल कुल कितना रिटर्न मिलेगा।
- पेआउट की फ्रीक्वेंसी: अपनी जरूरत के अनुसार मासिक, त्रैमासिक या वार्षिक ब्याज भुगतान (Payout) का विकल्प चुनें।
- बैंक एफडी से तुलना: यदि आप पूरी सुरक्षा के साथ फिक्स्ड रिटर्न चाहते हैं, तो बॉन्ड्स के साथ बैंक डिपॉजिट की तुलना भी जरूर करें। (सुरक्षित रिटर्न के लिए हमारा [हाउ टू चूज बेस्ट एफडी] गाइड पढ़ें)।
बॉन्ड्स पर टैक्स और निकासी के नियम
- कैपिटल गेन्स टैक्स (Capital Gains): यदि आप लिस्टेड बॉन्ड को मैच्योरिटी से पहले स्टॉक एक्सचेंज पर लाभ पर बेचते हैं, तो 12 महीने से अधिक रखने पर 12.5% लॉन्ग-टर्म कैपिटल गेन्स टैक्स (LTCG) लागू होता है।
- समय से पहले बिक्री (Liquidity): डीमैट खाते में मौजूद लिस्टेड बॉन्ड्स को आप स्टॉक एक्सचेंज पर किसी भी कार्यदिवस में बेच सकते हैं, जिससे आपकी पूंजी कभी भी फंसी नहीं रहती।
- सुरक्षा और नियामक दिशा-निर्देशों की पुष्टि के लिए आप भारतीय रिज़र्व बैंक (RBI) की आधिकारिक वेबसाइट पर दिशा-निर्देश देख सकते हैं। (यदि आप हर महीने छोटी बचत करना चाहते हैं, तो हमारा [बैंक ऑफ इंडिया आरडी ब्याज दरें] लेख देखें)।
डिस्क्लेमर: यह जानकारी केवल सामान्य वित्तीय शिक्षा के लिए है। Bestan Guide किसी भी वित्तीय संस्थान या ब्रोकर का आधिकारिक प्रतिनिधि नहीं है। बॉन्ड निवेश में क्रेडिट और ब्याज दर जोखिम शामिल होते हैं, इसलिए निवेश करने से पहले आधिकारिक ऑफर डॉक्यूमेंट की जांच अवश्य करें।