How Many Personal Loans Can I Have at a Time? -:- क्या आपके ऊपर पहले से एक पर्सनल लोन चल रहा है और आपको अचानक और पैसों की जरूरत पड़ गई है? अक्सर लोगों के मन में यह सवाल आता है कि क्या वे एक साथ 2, 3 या उससे अधिक पर्सनल लोन ले सकते हैं, या फिर भारतीय रिज़र्व बैंक (RBI) की तरफ से इसकी कोई कानूनी सीमा तय की गई है।
भारतीय बैंकिंग नियमों के अनुसार एक साथ कई पर्सनल लोन लेने की कोई कानूनी सीमा (Legal Limit) नहीं है। बैंक यह नहीं देखते कि आपके पास कितने लोन हैं, बल्कि यह देखते हैं कि आपकी मासिक आय और रीपेमेंट क्षमता (Debt-to-Income Ratio) कितनी मजबूत है।
यहाँ जानिए कि बैंक एक साथ कितने लोन मंजूर करते हैं, FOIR नियम क्या है, और एक से ज्यादा लोन लेने पर आपके सिबिल स्कोर पर क्या असर पड़ता है।
Multiple Personal Loans Rules Overview
| पैमाना | बैंक का नियम / सीमा | असर / प्रभाव |
| अधिकतम लोन संख्या | कोई कानूनी सीमा नहीं (No Limit) | आय और पात्रता पर निर्भर |
| DTI / FOIR अनुपात | कुल आय का 40% से 50% अधिकतम | 50% से अधिक होने पर नया लोन रिजेक्ट |
| सिबिल स्कोर आवश्यकता | 750 या उससे अधिक आदर्श | कई लोन एक्टिव होने पर स्कोर पर दबाव |
| ईएमआई भुगतान ट्रैक | 100% समय पर भुगतान रिकॉर्ड | एक भी चूक से सिबिल तेजी से गिरता है |
| मल्टीपल इंक्वायरी असर | एक साथ कई जगह अप्लाई करने पर नुकसान | ‘क्रेडिट हंग्री’ मानकर बैंक आवेदन खारिज करते हैं |
बैंक एक साथ कई लोन देते समय क्या जांचते हैं
जब आप दूसरे या तीसरे पर्सनल लोन के लिए आवेदन करते हैं, तो बैंक मुख्य रूप से इन 3 बातों का मूल्यांकन करते हैं:-
FOIR (Fixed Obligation to Income Ratio):–
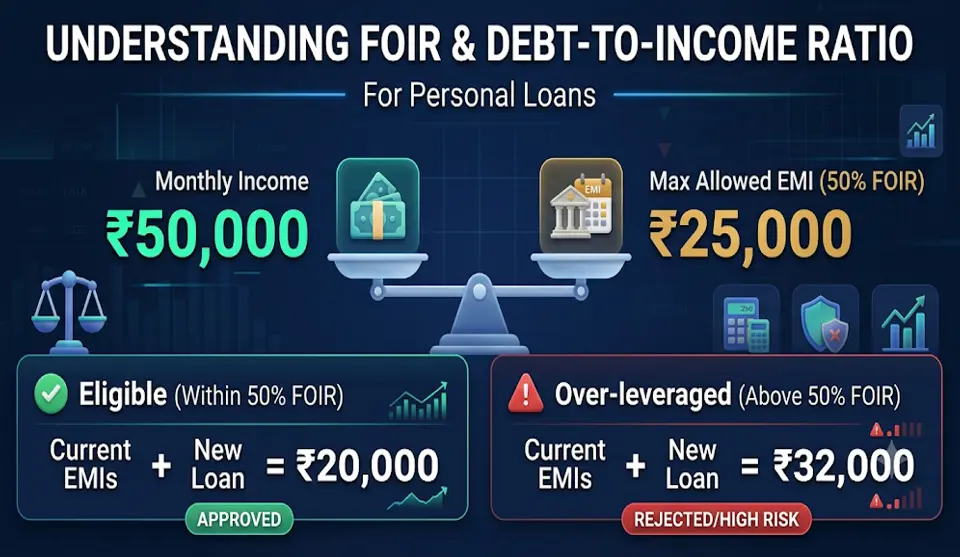
बैंक यह सुनिश्चित करते हैं कि आपकी सभी मौजूदा ईएमआई मिलाकर आपकी इन-हैंड सैलरी के 40% से 50% से ज्यादा न हों।
उदाहरण के लिए, यदि आपकी मासिक सैलरी ₹50,000 है, तो आपकी सभी लोन ईएमआई कुल मिलाकर ₹20,000 से ₹25,000 के भीतर होनी चाहिए।
क्रेडिट स्कोर और रीपेमेंट हिस्ट्री:–
यदि आपका क्रेडिट स्कोर 750 से ऊपर है और आपने पिछले सभी लोन समय पर चुकाए हैं, तो बैंक नया लोन देने में संकोच नहीं करते। (यदि आपका सिबिल स्कोर कम है, तो हमारा [लो सिबिल स्कोर लोन ऐप्स] गाइड पढ़ें)।
आय की निरंतरता (Job Stability):–
आपकी नौकरी या व्यवसाय में नियमित आय का स्रोत होना चाहिए। यदि आपकी आय हाल ही में बढ़ी है, तो बैंक दूसरा लोन आसानी से मंजूर कर देते हैं।
एक साथ कई पर्सनल लोन लेने के फायदे और नुकसान
- मुख्य फायदे:-
- आपातकालीन स्थिति में तुरंत फंड की उपलब्धता।
- यदि आप सभी किश्तें समय पर चुकाते हैं, तो लंबे समय में आपका क्रेडिट मिक्स और स्कोर मजबूत होता है।
- गंभीर नुकसान और जोखिम:-
- कर्ज के जाल (Debt Trap) का खतरा:- कई ईएमआई एक साथ चलने पर बजट बिगड़ सकता है।
- सिबिल स्कोर पर असर:- हर नए लोन के आवेदन पर बैंक ‘Hard Inquiry’ करते हैं, जिससे सिबिल स्कोर कुछ अंकों तक गिरता है।
- हाई इंटरेस्ट बर्डन:- पर्सनल लोन अनसिक्योर्ड होते हैं, इसलिए इनका ब्याज 10.5% से 24% तक होता है, जिससे ब्याज का बोझ बढ़ता है। (यदि आप बैंक ट्रांसफर का आसान तरीका ढूंढ रहे हैं, तो हमारा [क्रेडिट कार्ड टू बैंक अकाउंट ट्रांसफर] लेख देखें)।
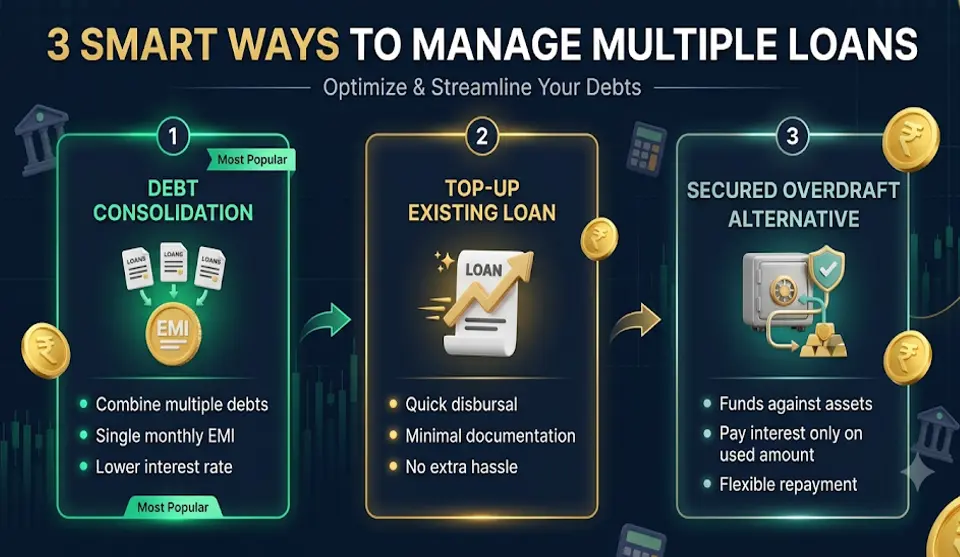
एक से ज्यादा पर्सनल लोन मैनेज करने के 3 स्मार्ट तरीके
- लोन कंसॉलिडेशन (Debt Consolidation):- यदि आपके पास 3-4 छोटे-छोटे लोन चल रहे हैं, तो उन सभी को मिलाकर एक बड़ा पर्सनल लोन या टॉप-अप लोन ले लें। इससे अलग-अलग ईएमआई की तारीखें याद रखने का झंझट खत्म होता है और ब्याज दर भी कम मिल सकती है।
- टॉप-अप पर्सनल लोन (Top-Up Loan):- नए बैंक में जाने के बजाय अपने मौजूदा बैंक से ही चल रहे लोन पर ‘Top-Up’ की मांग करें। यह प्रोसेस तुरंत होता है और कम दस्तावेजों में हो जाता है।
- सिक्योर्ड लोन का विकल्प:- पर्सनल लोन के बजाय अपनी पुरानी एफडी या निवेश पर ओवरड्राफ्ट लें। (एफडी तोड़े बिना पैसे की जरूरत पूरी करने के लिए हमारा [हाउ टू चूज बेस्ट एफडी] गाइड पढ़ें)।
ऋण संबंधी आधिकारिक दिशानिर्देशों और वित्तीय सुरक्षा नियमों के लिए आप भारतीय रिज़र्व बैंक (RBI) की आधिकारिक वेबसाइट देख सकते हैं।
अक्सर पूछे जाने वाले सवाल – FAQs
Q1. क्या कोई व्यक्ति एक समय में 3 या 4 पर्सनल लोन ले सकता है?
उत्तर: हाँ, यदि आपकी मासिक आय पर्याप्त है और आपकी कुल मासिक ईएमआई आपके वेतन के 50% के भीतर है, तो आप 3 या उससे अधिक लोन भी ले सकते हैं।
Q2. क्या दूसरा लोन लेने से पहले पहला लोन बंद करना जरूरी है?
उत्तर: नहीं, पहला लोन बंद करना अनिवार्य नहीं है। यदि आपकी रीपेमेंट क्षमता बची हुई है, तो बैंक पहला लोन चालू रहते हुए भी दूसरा लोन दे देते हैं।
Q3. कई पर्सनल लोन एक साथ अप्लाई करने पर क्या होता है?
उत्तर: एक साथ कई बैंकों में अप्लाई करने से मल्टीपल हार्ड इंक्वायरी दर्ज होती हैं। बैंक आपको वित्तीय रूप से असुरक्षित (Credit Hungry) मानकर सभी आवेदन निरस्त कर सकते हैं।
डिस्क्लेमर:- यह जानकारी केवल सामान्य वित्तीय साक्षरता और शिक्षा के लिए है। Bestan Guide किसी भी बैंक या एनबीएफसी का आधिकारिक प्रतिनिधि नहीं है। लोन स्वीकृति, ब्याज दरें और पात्रता बैंक के आंतरिक नियमों पर निर्भर करती हैं, इसलिए आवेदन से पहले संबंधित बैंक की आधिकारिक वेबसाइट से पुष्टि अवश्य करें।